
人人保重大疾病保险B款互联网专属重疾险可靠不?被保人能豁免吗?一文解读!
编辑时间:2022-08-04 23:56 0 136 复制链接
最近,各家保险公司都一一出了新招数,在市面上出现了不少的重疾险产品。
有不少的朋友对这些新品感到好奇兴趣,来催学姐尽快地置出一个产品测评!
今日学姐就要测试由人保寿险推出的人人保B款(互联网专属)的这款重疾险,如果您对这款产品感兴趣的话,可千万别走开了~
在开始测评之前,这份礼物是学姐专门给大家准备的:136款重疾险对比表,这个对比表示学姐熬夜精心整理出来的,全网找不出第二份,快一点把这个对于表收藏起来吧:
 《全国热门的136款重疾险对比表》weixin.qq.275.com
一、人人保B款(互联网专属)
学姐已经整理好了人人保B款(互联网专属)的产品保障图,我们先来一起看看:
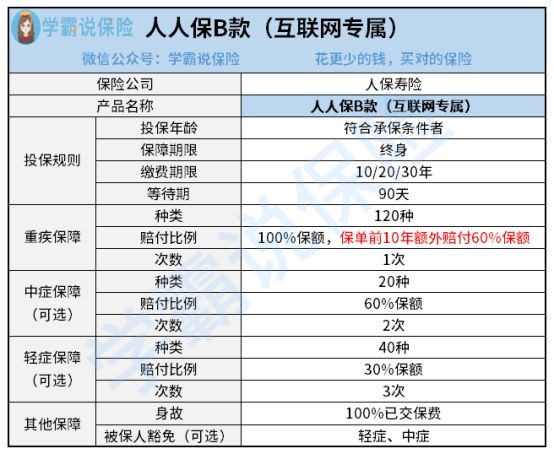
由保障图可以看到,人人保B款(互联网专属)拥有重疾、中症、轻症保障、被保人豁免和身故保障,基础保障都提供了,对被保人贴心。
这其中只有重疾是基本保障,余下的都属于可选保障,投保人即可按照自己的意愿自由附加。
重疾保障还支持额外赔,最高的赔付金能够达到160%保额,保障力度很不错。
此外,学姐还发现人人保B款(互联网专属)的优势还很多!
1、等待期短
人人保B款(互联网专属)的等待期为90天,这一设置并不是很严格。
毕竟被保人是需要等完整的等待期之后,才能够完全的获得产品提供的保障,因此,等待期越短越好。
放眼市面上的重疾险,最短的等待期就是90天,人人保B款(互联网专属)在这个方面做得不错。
2、最长缴费期长
设置的缴费期限越久,在保额处于固定不变的状况下,每年需要缴纳的保费也会随之更少。由此可见,拉长缴费期限,可以算得上是一种减轻投保人缴费压力的好方法。
然而这点无可奈何,要知道不是所有的重疾险产品都提供长缴费期限的。人人保B款(互联网专属)可以说是非常为消费者考虑了,最长缴费期限为30年,投保人的缴费负担就会小很多!
二、人人保B款(互联网专属)有何不足?
1、身故保障力度弱
人人保B款(互联网专属)这款产品中的身故保障,仅按照已交保费额度可以获得赔偿,在保障方面能力非常差。
市场上优秀的重疾险,都能给付100%保额的身故金,或者是100%保额、已交保费、现金价值三者取大,保障力度也是比人人保B款(互联网专属)要好。
2、重疾额外赔覆盖范围窄
在重疾保障这块,{人人保B款(互联网专属)人保寿险人人保重大疾病保险B款互联网专属-20}赔付金越多,保障力度自然是越强的,被保人就能选择更优秀的治疗方案,或者保障家庭等。
但是非常可惜的是,覆盖的范围不是很宽,额外赔的时间有限制,就是在保单前十年。
市面上可以进行重疾额外赔的产品,相对来说比较优秀的产品,是能够把时间范围延伸至60周岁前出险,更优者甚至可以到64周岁前出险!如此的话能给被保人带来更多好处,获得额外赔的可能性会更大。
实话实说,人人保B款(互联网专属)的竞争优势并不明显,还是要不断进步呀!
不算以上两点,人人保B款(互联网专属)还有两点难以忽略的缺点,由于篇幅的限制,详细内容学姐都整理在这篇文章中了:
《人人保B款(互联网专属)保障全面?看完你就知道了!》weixin.qq.275.com
三、学姐总结
一言以蔽之,相较于目前市面上优异的重疾险产品,人人保B款(互联网专属)的竞争优势并不明显,还是需要继续改进。
这份重疾榜单是学姐熬夜整理的,建议那些近期有投保重疾险意向的朋友做个参考:
《十大值得买的热门重疾险大盘点!》weixin.qq.275.com
